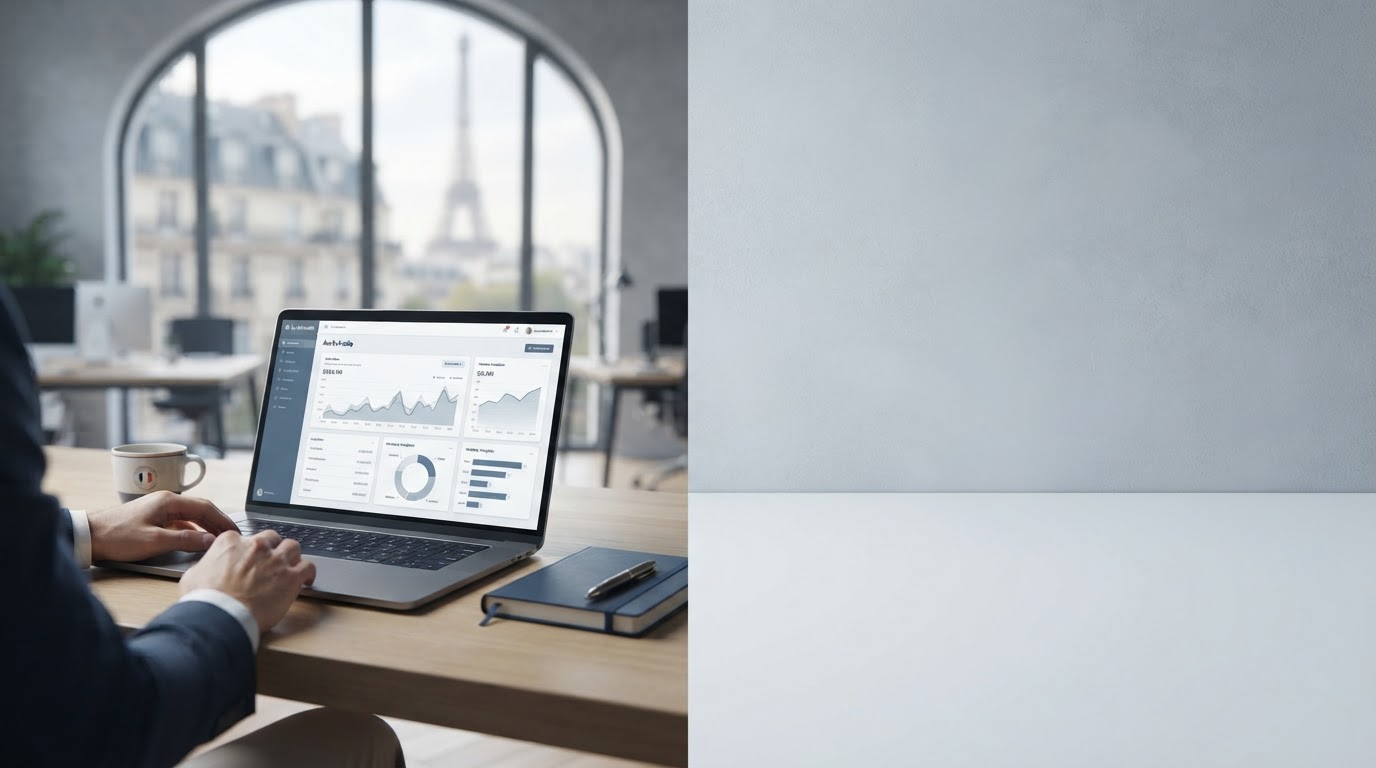
Aurévinelle analysiert kontinuierlich große Mengen an Marktdaten, um die Risikoexposition automatisierter Portfolios anzupassen, ohne von einem festen Büro oder einer festen Zeitzone abhängig zu sein.
Überblick über die Überwachungsoberfläche: Zuordnung nach Anlageklasse, Risikoindikatoren und Neugewichtungsverlauf, einsehbar über einen Browser.
Jede von Aurévinelle erstellte Empfehlung ist das Ergebnis eines reproduzierbaren Prozesses, der intern dokumentiert und geprüft wird, bevor sie in Produktion geht.
Marktströme, makroökonomische Indikatoren und Volatilitätsdaten werden kontinuierlich erfasst, normalisiert und anschließend für das Modelltraining strukturiert.
Statistische und maschinelle Lernmodelle schätzen Renditeszenarien und identifizieren instabile Korrelationen zwischen Anlageklassen.
Die Allokationen werden entsprechend einem definierten Renditeziel und einer tolerierten Risikoschwelle angepasst, wobei die Neuausrichtung automatisch ausgelöst wird.
Der gesamte Verarbeitungsablauf – von der Aufnahme bis zur Empfehlung – wird protokolliert, sodass der Ursprung jeder Portfolioanpassung im Rahmen einer Prüfung nachvollzogen werden kann.
Entwickelt für Benutzer, die häufig den Arbeitsplatz wechseln und keinen garantierten Zugriff auf einen festen Arbeitsplatz oder eine stabile Verbindung den ganzen Tag über haben.
Die Positionen auf den wichtigsten Weltmärkten werden überwacht, wobei wesentliche Bewegungen in einer einzigen Übersichtstabelle zusammengefasst werden.
Wenn die Zuteilung von den festgelegten Schwellenwerten abweicht, schlägt das System eine Neuverteilung entsprechend dem vom Benutzer gewählten Delegationsmodus vor oder führt diese aus.
Alle Portfolios und Berichte bleiben über einen Browser zugänglich, ohne lokale Installation oder Abhängigkeit von einer einzelnen Workstation.
Vor dem Einsatz wird jede Strategie mit früheren Marktdaten verglichen, um ihr Verhalten in verschiedenen Volatilitätsregimen zu bewerten.
Die nebenstehende Grafik veranschaulicht die Entwicklung einer typischen Strategie im Vergleich zu einem Standard-Benchmark-Index über einen gleitenden Zeitraum von fünf Jahren, einschließlich mindestens einer Marktkorrekturphase.
Die Performancelücken werden mit der damit verbundenen Volatilität dargestellt, um eine isolierte Betrachtung der Rendite allein zu vermeiden.
Konsultieren Sie die Backtesting-Methodik →Die Leistung in der Vergangenheit, ob simuliert oder tatsächlich, ist keine Garantie für zukünftige Ergebnisse. Jede Investition birgt das Risiko eines Kapitalverlusts.
Die Plattform passt sich dem gewünschten Maß an Beteiligung an, ohne die Strenge des zugrunde liegenden Entscheidungsprozesses zu verändern.
Für einen Benutzer, der häufig unterwegs ist, wird das Portfolio kontinuierlich vom System überwacht, wobei die Benachrichtigungen auf Abweichungen beschränkt sind, die als wesentlich erachtet werden, und nicht auf jede Marktveränderung.
Das angestrebte Ziel ist betriebliche Sicherheit: weniger einmalige Entscheidungen, mehr Vertrauen in einen vorab definierten Rahmen.
Für ein aktiveres Profil stellt Aurévinelle die notwendigen quantitativen Elemente für die manuelle oder halbautomatische Anpassung von Positionen bereit, insbesondere in Phasen hoher Marktstreuung.
Die angestrebte Präzision betrifft die Begründung jedes Schiedsverfahrens, die dokumentiert und im Nachhinein einsehbar ist.
Die Integration mit einem bestehenden Konto erfolgt ohne vorherige Datenmigration. Der Evaluierungszugang wird ohne zeitliche Bindung angeboten.
Zugangsmodelle