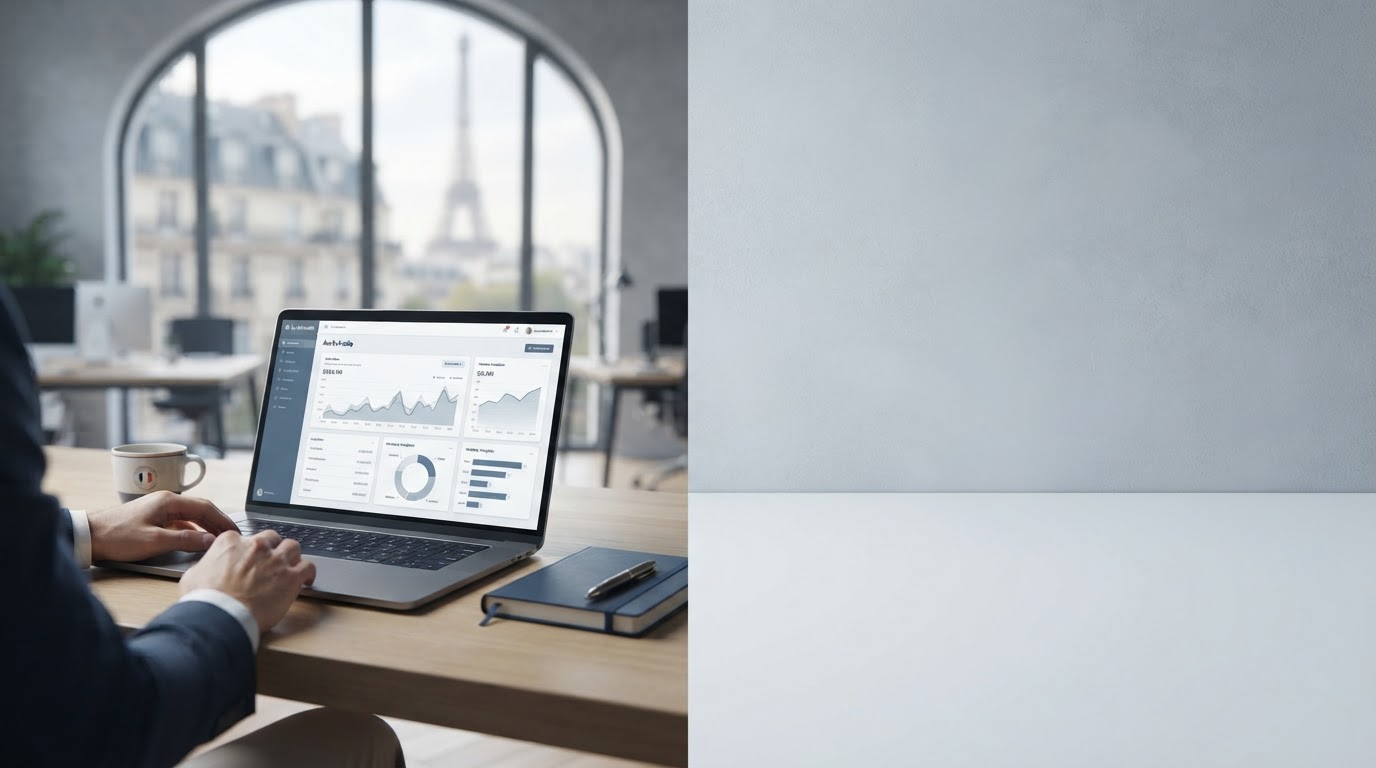
Aurévinelle analyse en continu de larges volumes de données de marché afin d'ajuster l'exposition au risque de portefeuilles automatisés, sans dépendre d'un bureau ou d'un fuseau horaire fixe.
Aperçu de l'interface de suivi : allocation par classe d'actifs, indicateurs de risque et historique de rééquilibrage, consultables depuis un navigateur.
Chaque recommandation produite par Aurévinelle résulte d'un processus reproductible, documenté et audité en interne avant toute mise en production.
Flux de marché, indicateurs macroéconomiques et données de volatilité sont collectés en continu, normalisés puis structurés pour l'entraînement des modèles.
Des modèles statistiques et d'apprentissage automatique estiment des scénarios de rendement et identifient les corrélations instables entre classes d'actifs.
Les allocations sont ajustées selon un objectif de rendement défini et un seuil de risque toléré, avec rééquilibrage déclenché automatiquement.
Le flux de traitement complet — de l'ingestion à la recommandation — est journalisé, ce qui permet de retracer l'origine de chaque ajustement de portefeuille lors d'un contrôle.
Conçus pour des utilisateurs qui changent fréquemment de lieu de travail, sans accès garanti à un poste fixe ou à une connexion stable toute la journée.
Les positions sont suivies sur les principales places mondiales, avec agrégation des mouvements significatifs dans un tableau de synthèse unique.
Lorsque l'allocation dévie des seuils fixés, le système propose ou exécute un rééquilibrage selon le mode de délégation choisi par l'utilisateur.
L'ensemble des portefeuilles et rapports reste accessible depuis un navigateur, sans installation locale ni dépendance à un poste de travail unique.
Avant déploiement, chaque stratégie est confrontée à des données de marché passées afin d'évaluer son comportement dans différents régimes de volatilité.
Le graphique ci-contre illustre la trajectoire d'une stratégie type comparée à un indice de référence standard, sur une fenêtre glissante de cinq ans incluant au moins une phase de correction de marché.
Les écarts de performance sont présentés avec leur volatilité associée, afin d'éviter toute lecture isolée du seul rendement.
Consulter la méthodologie de backtesting →Les performances passées, simulées ou réelles, ne garantissent pas les résultats futurs. Tout investissement comporte un risque de perte en capital.
La plateforme s'adapte au degré d'implication souhaité, sans modifier la rigueur du processus de décision sous-jacent.
Pour un utilisateur en déplacement fréquent, le portefeuille est surveillé en continu par le système, avec des notifications limitées aux écarts jugés significatifs plutôt qu'à chaque variation du marché.
L'objectif recherché est la sérénité opérationnelle : moins de décisions ponctuelles, davantage de confiance dans un cadre défini à l'avance.
Pour un profil plus actif, Aurévinelle fournit les éléments quantitatifs nécessaires à l'ajustement manuel ou semi-automatisé des positions, notamment lors de phases de forte dispersion des marchés.
La précision recherchée porte sur la justification de chaque arbitrage, documentée et consultable a posteriori.
L'intégration à un compte existant se fait sans migration de données préalable. Un accès d'évaluation est proposé sans engagement de durée.
Accéder aux modèles