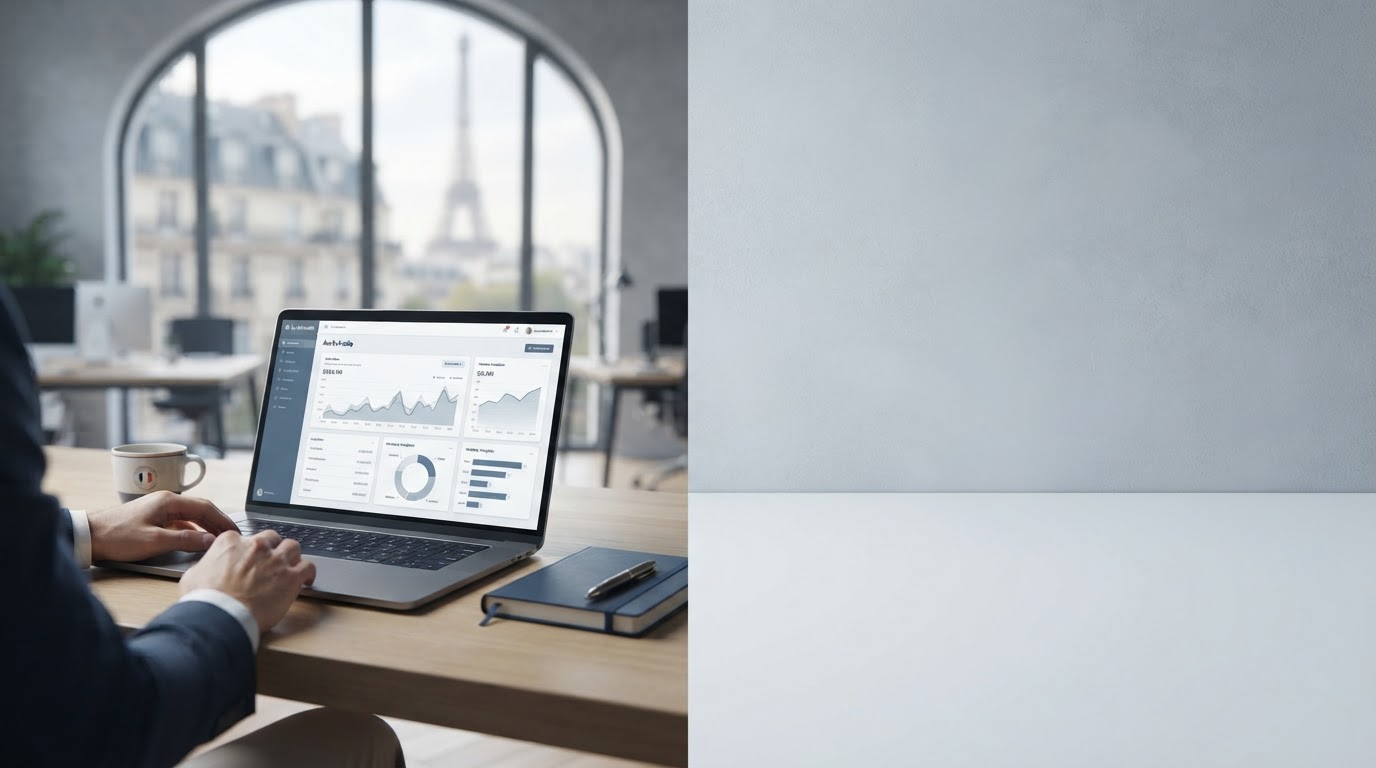
Aurévinelle analiza continuamente grandes volúmenes de datos de mercado para ajustar la exposición al riesgo de las carteras automatizadas, sin depender de una oficina o zona horaria fija.
Descripción general de la interfaz de seguimiento: asignación por clase de activo, indicadores de riesgo e historial de reequilibrio, visible desde un navegador.
Cada recomendación producida por Aurévinelle es el resultado de un proceso reproducible, documentado y auditado internamente antes de ser puesto en producción.
Los flujos de mercado, los indicadores macroeconómicos y los datos de volatilidad se recopilan, normalizan y luego estructuran continuamente para la capacitación de modelos.
Los modelos estadísticos y de aprendizaje automático estiman escenarios de rentabilidad e identifican correlaciones inestables entre clases de activos.
Las asignaciones se ajustan según un objetivo de rentabilidad definido y un umbral de riesgo tolerado, y el reequilibrio se activa automáticamente.
Se registra todo el flujo de procesamiento, desde la ingesta hasta la recomendación, lo que permite rastrear el origen de cada ajuste de la cartera durante una auditoría.
Diseñado para usuarios que cambian frecuentemente de lugar de trabajo, sin acceso garantizado a una estación de trabajo fija o una conexión estable durante todo el día.
Las posiciones son monitoreadas en los principales mercados mundiales, con agregación de los movimientos significativos en un único cuadro resumen.
Cuando la asignación se desvía de los umbrales establecidos, el sistema propone o ejecuta un reequilibrio según el modo de delegación elegido por el usuario.
Se puede acceder a todos los portafolios e informes desde un navegador, sin instalación local ni dependencia de una sola estación de trabajo.
Antes del despliegue, cada estrategia se compara con datos de mercado anteriores para evaluar su comportamiento en diferentes regímenes de volatilidad.
El gráfico de al lado ilustra la trayectoria de una estrategia típica en comparación con un índice de referencia estándar, durante un período móvil de cinco años que incluye al menos una fase de corrección del mercado.
Las brechas de rendimiento se presentan con su volatilidad asociada, para evitar cualquier lectura aislada del rendimiento por sí solo.
Consulta la metodología de backtesting →El rendimiento pasado, simulado o real, no garantiza resultados futuros. Cualquier inversión conlleva un riesgo de pérdida de capital.
La plataforma se adapta al nivel de implicación deseado, sin modificar el rigor del proceso de toma de decisiones subyacente.
Para un usuario que se desplaza con frecuencia, el sistema monitorea continuamente la cartera, con notificaciones limitadas a las desviaciones consideradas significativas en lugar de a cada cambio del mercado.
El objetivo deseado es la tranquilidad operativa: menos decisiones puntuales, más confianza en un marco definido de antemano.
Para un perfil más activo, Aurévinelle proporciona los elementos cuantitativos necesarios para el ajuste manual o semiautomático de posiciones, particularmente durante fases de alta dispersión del mercado.
La precisión buscada se refiere a la justificación de cada arbitraje, documentada y consultable a posteriori.
La integración con una cuenta existente se realiza sin migración previa de datos. El acceso a la evaluación se ofrece sin ningún compromiso de tiempo.
Modelos de acceso